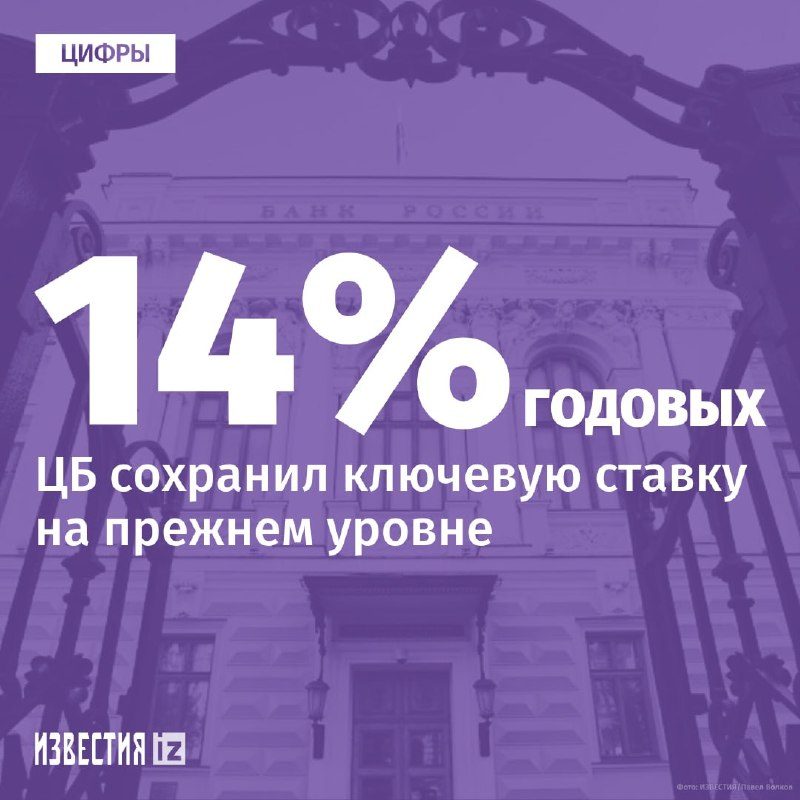
Центробанк России 23 октября второй раз подряд оставил ключевую ставку на уровне 14% годовых. Предыдущее аналогичное решение было принято 11 сентября. Ранее, 11 сентября, глава регулятора Эльвира Набиуллина говорила, что ЦБ не обсуждал вопрос снижения ключевой ставки. По её словам, снижение не может быть автоматическим, а текущая траектория ставки обеспечит возвращение инфляции к 4% в 2027 году.
Как ЦБ сдвинул прогноз ставки на 2027–2028 годы
Вместе со ставкой регулятор обновил среднесрочный прогноз. В июле на 2027 год ЦБ планировал ключевую ставку в среднем 10,5–12,5% за год, теперь ожидается 12,5–13,5%. На 2028 год прогноз подняли с 8–9% до 9–10%. Инфляцию на конец 2026 года пересмотрели вверх, до 7,1–7,6%.
Ирина Царькова, генеральный директор офиса Nikoliers в Петербурге, считает: «Сокращение шага снижения и жёсткая риторика указывают на то, что быстрого возврата к доступной рыночной ипотеке ожидать не следует». Ксения Садкова, директор по маркетингу и продажам LEGENDA, быстрого снижения ставки тоже не видит: если оно и начнётся, то постепенно. Евгений Бескровный, коммерческий директор LAR Development (ГК «Запстрой»), ожидает, что в 2027 году ставка будет в среднем около 12,5%. Сергей Дуванов, директор проектов отдела инвестиций NF Group, полагает, что снижение возможно не раньше второй половины 2027 года, и не исключает повышения. Максим Жабин, директор по развитию ГК «Едино», сообщил, что компания при финансовом планировании исходит из того, что период дорогих денег сохранится ближайшие кварталы, а смягчение в 2027 году будет плавным. «Для покупателя снижение ключевой ставки на один-два процентных пункта картины не меняет. Рыночная ипотека оживёт, когда ставки вернутся к однозначным значениям», — сказал он.
Новые условия семейной ипотеки с 1 октября
Рынок продолжает переваривать изменение условий семейной ипотеки с 1 октября. Сентябрь забрал часть будущего спроса: покупатели закрывали сделки на старых условиях. «В сентябре мы увидели рекордно высокий объём сделок. В октябре ситуация закономерно изменилась», — говорит Садкова. Сейчас в сделки выходят семьи с двумя и более детьми и покупатели с крупным взносом. В LEGENDA ожидают, что октябрь будет слабее сентября, но резкого обвала интереса не видят: конкуренция смещается в цену и условия сделки. Бескровный не советует напрямую сравнивать два месяца, поскольку инфоповод вокруг 1 октября разогнали и реклама, и медиа.
Сильнее всего новые условия ударили по семьям с одним ребёнком до семи лет: ставка 12% при лимите 12 млн рублей, прежние 6% — только при взносе от 50,1%. Эта аудитория была самой массовой в комфорт-классе и заметно сжалась. Семьи с двумя и тремя детьми (ставки 10% и 8%) продолжают брать семейный метраж, а интерес к студиям и небольшим однушкам остывает. ГК «Едино» закладывала октябрьское снижение заранее: досрочная выборка в сентябре плюс адресная шкала.
Роман Корнышев, коммерческий директор ГК «Вертикаль» / «Траектория», в «Знатном» существенных изменений к сентябрю не видит. В «Траектории. Софийская» снижение бронирований он связывает со стартовым пиком, а не только с ипотекой. Дуванов объясняет октябрьский рост к сентябрю сезонностью четвёртого квартала. Увеличение числа ДДУ, по его словам, не означает перелома: динамика соответствует тренду с начала года.
Чем девелоперы удерживают покупателя без дешёвой ипотеки
Пока ключевая ставка не двигается, девелоперы опираются на рассрочку, субсидирование, трейд-ин и скидки, но сами признают, что это компромиссы на короткий срок. В бизнес-классе рассрочка давно стала нормой: в «Знатном» за январь–август около 70% договоров шли с рассрочкой. В LAR Development в «Ново-Антропшино» в первом полугодии её доля составляла 25–30%; в октябре интерес снова вырос, но в схемы на 5–7 лет компания не идёт. У «Едино» потолок — 20% продаж: рассрочка не наполняет эскроу в момент ДДУ, а от этого зависит стоимость проектного финансирования. Дуванов называет рассрочку «достаточно экзотической»: основная масса сделок по-прежнему проходит на ипотеке.
Субсидирование тоже сузилось. Бескровный подчёркивает, что покупателю нужно показывать цену и с субсидией, и без неё. Трейд-ин остаётся штучным сервисом. У LEGENDA бронь на два месяца, пока партнёры продают старую квартиру. В «Вертикали» при материнском капитале важна справка о 70% готовности для опеки. У «Едино» роль трейд-ина за год выросла: выручка от продажи вторички идёт на полную оплату или на взнос свыше 50%, чтобы сохранить ставку 6% по семейной ипотеке. Дуванов предупреждает о дисконте в несколько миллионов рублей, поэтому большинство покупателей продаёт квартиру самостоятельно.
Вера Голубева, бизнес-партнёр TrendAgent Санкт-Петербург, делится оценками: «Брокеру и застройщику приходится собирать сделку из нескольких инструментов: остатки семейной ипотеки для тех, кто проходит по новой шкале, короткая рассрочка, трейд-ин, субсидированные программы банков. Но это поддержка спроса здесь и сейчас, а не замена дешёвому кредиту. Пока ключевая держится на 14%, а среднесрочный прогноз ЦБ на 2027 год сдвинули вверх — до 12,5–13,5% в среднем за год — рассчитывать на быстрое оживление именно за счёт ставки не стоит. Рынок будет жить точечными сделками и сильным переговорным рынком между покупателем, банком и девелопером».
Что ждёт новостройки и вторичку до 2027 года
После решения ЦБ от 23 октября горизонт для новостроек выглядит так: до конца 2026 года и в начале 2027-го рынок останется на дорогих деньгах. Царькова ждёт охлаждения продаж в IV квартале и полноценного восстановления только при ставке 8–9%. Бескровный закладывает до конца года минус около 25% сделок к сентябрю. Жабин говорит о спокойном спросе без скачков: октябрь–ноябрь ниже сентябрьского пика, декабрь — умеренный сезон, начало 2027 года — новая норма при адресной семейной ипотеке. Дуванов, напротив, ждёт в ноябре–декабре сезонного пика, а в начале 2027-го — сдержанной активности.
На вторичке картина мягче. Елена Иванова, директор «Адвекс-Росстро Центральное агентство», фиксирует рост договоров купли-продажи за девять месяцев: плюс 20% в Петербурге и плюс 38% в Ленинградской области. Среди причин она называет переток спроса с первичного рынка после ужесточения льготной ипотеки и дефицит ликвидного предложения. Главный вывод экспертов после заседания ЦБ совпадает: рынок будет жить на адаптационных инструментах — рассрочке, субсидиях, трейд-ине и скидках — пока ключевая ставка не вернётся к уровням, при которых рыночная ипотека снова станет массовой.
По материалам: Телеканал «Санкт-Петербург» (78.ru), Деловой Петербург (dp.ru)
