Как ЦБ хочет ограничить траншевую ипотеку
Центробанк анонсировал очередное ужесточение на ипотечном рынке и объявил о планах ограничить схемы, известные как траншевая ипотека. У отдельных петербургских застройщиков доля таких программ достигает четверти продаж. Основной альтернативой участники рынка называют рассрочки, однако ЦБ собирается ограничить и их. Глава Банка России Эльвира Набиуллина на прошлой неделе заявила, что гражданам нужно не просто доступная ипотека, а доступное жильё, которое зависит от цены квадратного метра и объёма долга, который людям приходится брать.
Какие меры готовит регулятор
В I квартале 2027 года Банк России планирует выпустить изменения, направленные на повышение качества оценки кредитного риска, говорится в недавнем обзоре банковского регулирования. Одна из мер — ограничить рискованные ипотечные схемы с небольшими ежемесячными платежами в первые 1–5 лет кредита (льготный период) и их резким ростом в дальнейшем. Для этого предусмотрены повышенные резервы для банков. Изменения, как ожидается, начнут действовать с 1 июля 2027 года.
Как траншевая ипотека влияет на рынок
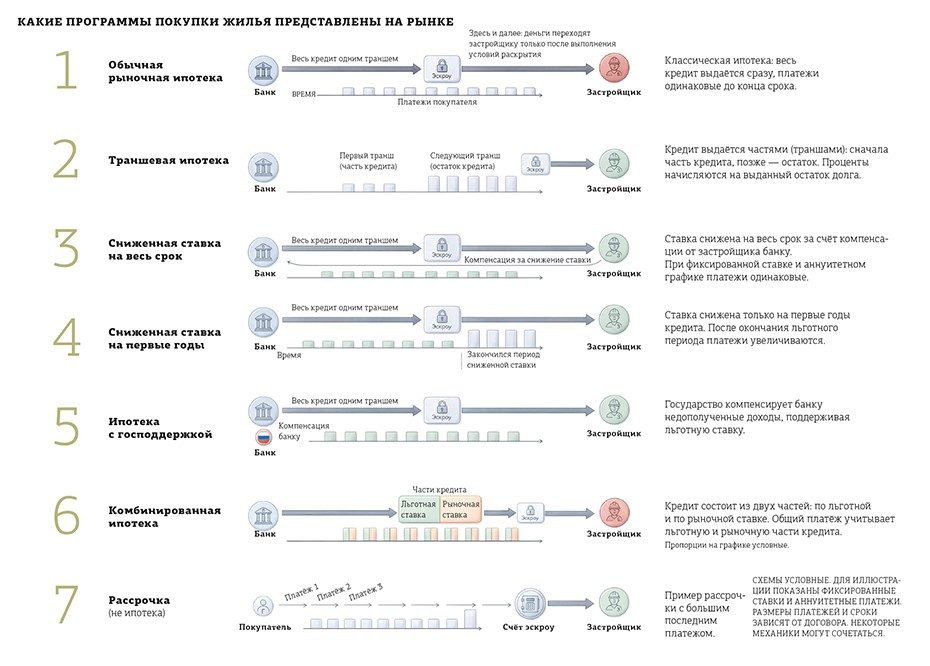
Траншевая ипотека предполагает, что банк выдаёт деньги заёмщику частями: первый транш обычно при заключении договора, второй — при сдаче дома. Проценты начисляются только на выданную часть, но ставка по каждому следующему траншу меняется, обычно в большую сторону. Вера Голубева из TrendAgent в Петербурге отмечает, что сегодня покупатель часто выбирает не столько квартиру, сколько способ за неё заплатить, и траншевая ипотека вместе с рассрочками позволяет отложить основную финансовую нагрузку. Такие программы подходят, например, тем, кто готов к повышению платежа после переезда в новое жильё. По словам Голубевой, при дорогой рыночной ипотеке они помогают поддерживать продажи без существенного снижения цен на квартиры.
Сколько траншевой ипотеки в продажах застройщиков
Опрошенные «ДП» застройщики говорят о росте спроса на траншевую ипотеку. По словам коммерческого директора холдинга «РСТИ» Екатерины Немченко, в 2026 году её доля шла по нарастающей: от единичных сделок в I квартале до устойчивых 7–10% от продаж во II и III кварталах. По итогам октября она составила 18,8%, что почти вдвое больше ранее наблюдавшегося показателя. Рост связан с сокращением количества сделок по семейной ипотеке после изменения её условий и с высокой стоимостью обычных кредитов. В ГК «ПСК» на траншевые программы приходится около 14% ипотечных сделок. Коммерческий директор Сергей Софронов пояснил, что это не значит, что при ограничении продажи снизятся на эту долю, но инструментарий урежется. У разных девелоперов показатель отличается: в LEGENDA называют средний уровень 3%, а в «Бруснике» — до четверти.
Какие риски у траншевой ипотеки
Экономика траншевой ипотеки для застройщика неоднозначна. При обычной ипотеке на эскроу-счёт поступает вся сумма по ДДУ, а при траншевой — только часть. Например, при стоимости квартиры 10 млн рублей на эскроу-счёт сначала поступят 3 млн: 2 млн первого взноса и 1 млн первого транша. Остальные 7 млн придут позже, и эскроу-счёт будет заполнен лишь на 30%. От наполнения эскроу зависит стоимость проектного финансирования: чем меньше покрытие строительного кредита этими средствами, тем дороже оно может обходиться. Есть и риски для заёмщиков: их расчёт нередко строится на том, что к выдаче последнего транша ставки снизятся и кредит удастся рефинансировать. Проценты по второму траншу могут быть привязаны к ключевой ставке, и тем, кто ждал её снижения, может быть трудно. Кроме того, если квартира по такой программе продаётся дороже сопоставимого объекта при обычной оплате, а заёмщик перестаёт платить, рыночной стоимости жилья может не хватить для погашения долга перед банком.
Что уже регулирует ЦБ в ипотеке
Регулятор пытается ограничивать подобные риски несколько лет. С 1 января 2025 года действует ипотечный стандарт, который, в частности, запрещает банку получать вознаграждение от застройщика за снижение ставки, если это ведёт к росту стоимости жилья. При этом стандарт не запрещает траншевую ипотеку как таковую. Ирина Царькова, генеральный директор петербургского офиса Nikoliers, считает, что новые требования сделают её существенно менее выгодной для банков, а перенести дополнительные издержки на заёмщика или застройщика будет сложно: комиссия или скрытая скидка вырастет значительно. Евгений Бескровный из LAR Development полагает, что траншевая ипотека не исчезнет, а видоизменится, но её использование может подорожать, а дополнительные расходы отразятся на стоимости квартиры. Пока в обзоре регулятора нет ни числовых критериев рискованных кредитов, ни величины дополнительных резервов, поэтому оценить стоимость новых требований для банков и застройщиков пока невозможно.
Почему под вопрос попали рассрочки
Основная альтернатива траншевой ипотеке — рассрочка непосредственно от застройщика. Алия Ханбекова из NF GROUP в Петербурге отмечает, что такой формат позволяет распределить оплату квартиры на несколько этапов. С точки зрения наполнения эскроу рассрочка мало отличается от траншевой ипотеки, но есть и различие: при траншевой ипотеке банк уже принял решение о кредите и обязался выдать средства, а при рассрочке девелопер зависит от того, сможет ли покупатель внести последующие платежи. По данным ЦБ, на 1 апреля 2026 года задолженность покупателей по рассрочкам на первичном рынке составляла около 1,5 трлн рублей. По оценке TrendAgent, в Петербурге в октябре доля рассрочек выросла до 32%. В августе Минстрой и Банк России подготовили законопроект о долгосрочных рассрочках по ДДУ: он предусматривает ограничение срока окончательного расчёта тремя годами после установленного срока ввода дома, отражение рассрочки в кредитной истории покупателя и ограничение продажи в рассрочку 25% площади проекта без согласия банка проектного финансирования. Дата применения — 1 сентября 2027 года, но законопроект пока не принят, и условия могут измениться. Часть застройщиков ограничивает рассрочки сама: в ГК «Едино» доля рассрочки не должна превышать 20% продаж, сообщил директор по развитию Максим Жабин.
Как реагируют застройщики
Коммерческий директор «Брусники» в Петербурге и Ленобласти Максим Зорин сказал: «У рынка есть время подготовиться, а у нас есть опыт. Мы перестроили работу под проектное финансирование с эскроу, адаптировались к завершению массовой льготной ипотеки и рекордным ставкам и каждый раз находили решения для клиентов. Будем искать их и в этот раз». Ксения Садкова, директор по маркетингу и продажам LEGENDA, сомневается, что новые требования затронут траншевую ипотеку: для застройщика транш — гарантия того, что платежи поступят в полном объёме, но минус программы в стоимости денег. По её словам, изменения условий транша или отказ от таких программ с банками компания не обсуждала и сигналов со стороны банков не видит. Михаил Рогатых, директор по развитию продаж Группы «Аквилон», сообщил, что в октябре 50% сделок группы в Петербурге и Ленобласти пришлось на ипотеку, 36% — на рассрочку, а 14% квартир купили с полной оплатой. По его мнению, говорить о значительном влиянии изменений условий траншевой ипотеки на спрос не стоит.
Источник: Деловой Петербург (dp.ru)
💱 Актуальные курсы ЦБ и лучшие курсы банков Петербурга — на странице курсов валют.
